


초록가계부 - 광고없는 가계부, 돈 모으는 최고의 습관
4,9326.00 Arvustused
Rakenduse andmed
- Versioon
- 1.57.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000+
- Arendaja
- Nerdens
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
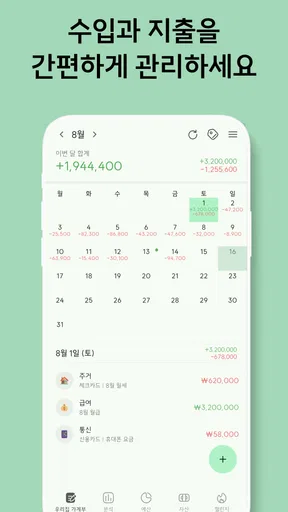
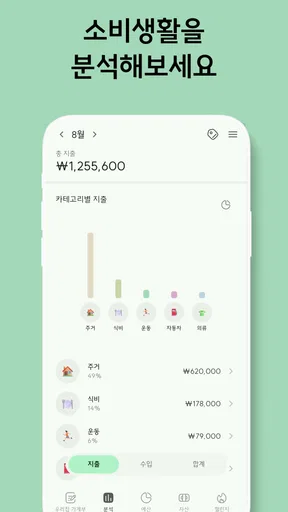
Kui otsid Androidile raharakendust, mis ei püüa olla pank, investeerimisplatvorm ega keeruline finantsanalüüs, võib 초록가계부 olla väga praktiline algus. Mina vaataksin seda eelkõige kui digitaalset majapidamisraamatut: sinna saab kirja panna sissetulekud ja väljaminekud, jälgida eelarvet ning korraldada ühiseid rahaasju. See sobib eriti hästi paarile, kes tahab näha sama leibkonna pilti, mitte pidada kahte eraldi nimekirja.
Minu jaoks on selle rakenduse suurim väärtus harjumuse loomine. Rahaasjade jälgimine ei muutu kasulikuks alles siis, kui kõik kulud on ilusate diagrammidena esitatud. Kasu tekib varem: kui iga ost jõuab õigesse kohta, hakkad märkama, kuhu raha päriselt liigub. Esimene eesmärk ei ole täiuslik eelarve, vaid üks usaldusväärne sissekanne päevas.
Milline kogemus sind ees ootab?
초록가계부 on Nerdensi loodud tasuta finantsrakendus, mille keskmes on sissetulekute ja kulude registreerimine ning eelarve haldamine. Selle kasutusidee on lihtne: valid tehingu liigi, sisestad summa ja lisad selle oma majapidamise arvestusse. Kui oled varem kasutanud märkmikku, arvutustabelit või telefoni märkmerakendust, tundub loogika tuttav, kuid spetsiaalne rakendus aitab hoida rahaasjad ühes kohas.
Rakendus on suunatud kahele üsna erinevale kasutusviisile. Ühelt poolt sobib see abielupaaridele ja teistele ühise majapidamisega inimestele, kes soovivad oma rahaliikumisi koos vaadata. Teiselt poolt saab seda kasutada töö- ja puhkuseaja kulude jälgimiseks. See teine lähenemine on kasulik näiteks siis, kui tahad eristada tavalist kuueelarvet reisikuludest või mõnest ajutisest perioodist, ilma et need igapäevase arvestusega seguneksid.
Esimestel minutitel ei tasu oodata, et rakendus sinu rahakasutuse automaatselt lahti mõtestab. See ei ole mugavuspõhine pangarakendus, kus kogu info ilmub ise kontolt. Selle tugevus on pigem teadlikus sisestamises. See nõuab sinult väikest järjepidevust, kuid annab vastutasuks selgema arusaama sellest, millised kulud on vajalikud, millised korduvad ja millised kipuvad märkamatult kasvama.
Rakenduse keskmine hinne on 4,9 ning hinnanguid on kogunenud üle seitsmesaja. Paigaldusi on üle kümne tuhande. Need näitajad annavad esmase märgi, et tegemist ei ole täiesti tundmatu katsetusega, kuid mina ei võtaks neid iseenesest kvaliteeditõendina. Raharakenduse puhul on tähtsam see, kas selle töövoog sobib sinu igapäevase rutiiniga.
Hinnalt on rakendus tasuta, kuid Play kaudu arveldamisel on saadaval rakendusesisesed ostud vahemikus 0,69 kuni 13,99 eurot. See tähendab, et alustamiseks ei pea kohe maksma. Mina soovitaksin enne ostuotsust kasutada tasuta osa piisavalt kaua, et aru saada, kas sisestamine, eelarve jälgimine ja võimalikud lisavõimalused päriselt sinu harjumustega sobivad.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Paigaldamine ja esimese arvestuse loomine
Rakendus töötab Androidi versioonil 7.0 või uuemal ning selle sisureiting on PEGI 3. Pärast paigaldamist tasub vältida kiirustamist. Enne esimese summa lisamist mõtle läbi, mida sa täpselt jälgida tahad: kogu leibkonna rahavoogu, ainult enda kulusid, reisieelarvet või näiteks ühiseid igakuiseid väljaminekuid.
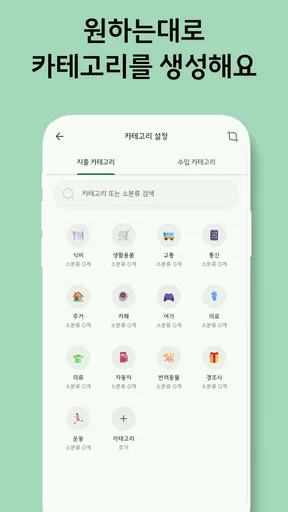
See otsus mõjutab hilisemat selgust rohkem kui kategooriate nimed. Kui paned kõik kulud ühte üldisesse nimekirja, saad küll kogusumma, kuid hiljem on raskem aru saada, mis seda summat põhjustas. Mina alustaksin väikese, arusaadava jaotusega: igapäevased ostud, kodu, transport, vaba aeg ning sissetulekud. Liiga detailne süsteem võib esimestel päevadel tunduda põhjalik, kuid sageli muudab see iga sissekande tüütuks.
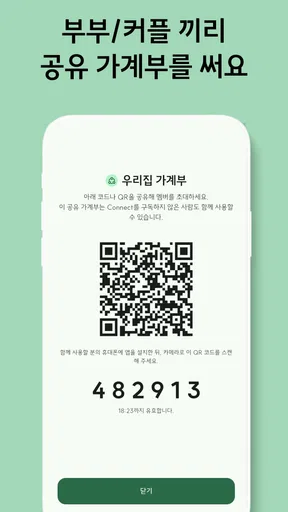
Kui kasutad rakendust koos partneriga, leppige enne kokku, mida tähendab ühine arvestus. Kas mõlemad lisavad kõik isiklikud kulud? Kas ühisesse vaatesse lähevad ainult majapidamise väljaminekud? Kas sularaha märgitakse kohe või päeva lõpus? Need ei ole tehnilised küsimused, vaid praktilised kokkulepped. Kui üks inimene sisestab iga kohvi ja teine ainult suuremad arved, ei ole hilisem ülevaade enam võrreldav.
Üks kasulik töövõte on luua eraldi loogika tavakuude ja ajutiste perioodide jaoks. Tööreis, puhkus või kolimine võib tavapärase kuu numbrid täiesti ära moonutada. Kui need kulud on eristatavad, ei pea sa pärast mõtlema, miks ühe kuu toitlustus või transport tavapärasest nii palju suurem oli. Just siin tuleb rakenduse töö- ja puhkuseaja arvestuse idee hästi esile.
Esimene tähenduslik samm ei ole eelarve, vaid õige sissekanne
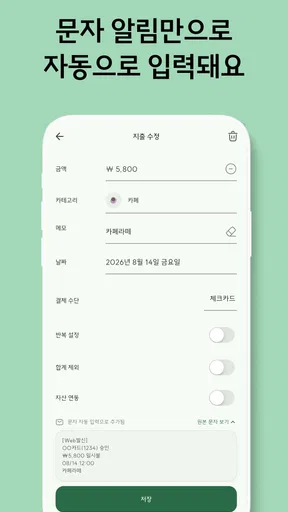
Kui põhivaade on valmis, tee esimene sissekanne kohe mõne päris tehinguga. Ära sisesta näidisena suvalist summat, sest siis jääb rakendusest vale mulje. Vali näiteks tänane toidupood või regulaarne arve, märgi summa, vali sobiv kategooria ja kontrolli, kas see jõudis õigesse arvestusse.
Seejärel lisa üks sissetulek või muu raha laekumine, kui see on sinu kasutusviisi jaoks oluline. Nii näed kohe, kas rakendus aitab sul vaadata ainult kulusid või ka kogu kuu liikumist. Just see väike kontroll eristab kasulikku algust lihtsalt andmete kogumisest: pärast kahte sissekannet peaksid oskama öelda, mida ekraanil kuvatav summa sinu jaoks tähendab.
Mina soovitaksin esimese nädala jooksul mitte proovida kogu varasemat elu tagantjärele sisestada. See on üks levinud viis, kuidas eelarvepidamine muutub ebameeldivaks projektiks. Alusta tänasest ja lisa ainult need varasemad tehingud, mida sul on vaja konkreetse otsuse tegemiseks. Näiteks kui soovid aru saada, kui palju kulub toidule, sisesta selle kategooria hiljutised ostud, mitte iga vana bussipilet.
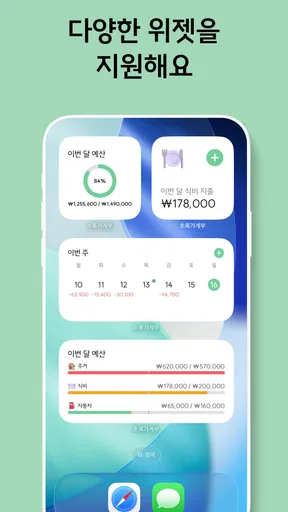
Vidinad võivad siin olla praktilised, sest need toovad arvestuse telefoni avakuvale. Nende mõte ei ole muuta ekraani dekoratiivseks, vaid vähendada sammu ostu ja sisestamise vahel. Kui rakenduse avamine jääb iga kord edasi lükatavaks tegevuseks, aitab nähtav meeldetuletus hoida harjumust. Samas ei tasu vidinat pidada automaatseks lahenduseks: summa tuleb endiselt õigesti sisestada.
Hea esimese nädala eesmärk on lihtne: sisesta kulud võimalikult lähedal nende tekkimisele ja vaata nädala lõpus, milline kategooria üllatas sind kõige rohkem. See annab rakendusele konkreetse tähenduse. Sa ei vaata enam lihtsalt numbreid, vaid saad ühe väikese otsuse teha: kas vähendada mõnd kulu, muuta eelarvet või jätta kõik samaks, sest tegelik summa oli ootuspärane.
Kuidas vältida kõige tavalisemaid segadusi?
Esimene segadus tekib tavaliselt kategooriate ja kontode tähendusest. Kategooria vastab küsimusele „millele raha kulus?”, konto või arvestus aga pigem sellele, „kust raha tuli?”. Kui need kaks mõistet segi lähevad, võivad kokkuvõtted tunduda valed isegi siis, kui sisestatud summa on õige. Enne suure hulga tehingute lisamist tee üks kontrollkanne ja vaata, millisesse vaatesse see jõuab.
Teine komistuskivi on ühine majapidamine. Paar võib kasutada sama rakendust, kuid näha erinevat tegelikkust, kui nad ei lepi kokku, kas krediitkaardimakse, sularahaost ja pangast tehtud ülekanne märgitakse ühe või mitme sündmusena. Mina eelistaksin alati sellist reeglit, mida mõlemad suudavad iga päev järgida. Täiuslik süsteem, mida keegi ei kasuta, on halvem kui lihtne süsteem, kuhu jõuavad kõik olulised kulud.
Kolmas küsimus puudutab privaatsust ja andmete sisestamist. Kuna rakenduse põhifunktsioon on käsitsi arvestuse pidamine, peaksid enne alustamist otsustama, kui palju infot on sulle tegelikult vajalik. Täpset kaupade loendit ei ole mõtet lisada, kui sul on vaja ainult toidukulude kogupilti. Vähem, kuid järjepidevalt sisestatud andmeid on lihtsam üle vaadata ja need annavad sageli parema aluse otsustele.
Arvuti ja Exceli tugi muudavad rakenduse huvitavamaks neile, kes ei taha telefoni ainsaks töövahendiks jätta. Arvutis on mugavam teha pikema perioodi kokkuvõtteid, võrrelda kuid või korrastada suuremat andmehulka. Samas võib selline töövoog tekitada lisasammu: kui sisestad ühed tehingud telefonis ja teised arvutis, pead endale selgeks tegema, milline koht on sinu peamine allikas. Kahe paralleelse nimekirja pidamine on kiire tee topeltkirjete ja puuduvate kuludeni.
Exceli kasutajatele on oluline mõista, et rakendus ei pea asendama iga arvutustabeli võimalust. Selle väärtus on mugavas igapäevases kogumises ja rahateemade lihtsamaks jälgimiseks. Kui sul on vaja keerukaid valemeid, ettevõtte raamatupidamist, maksuarvestust või mitme projekti detailset kulude jaotust, jääb spetsiaalne tabel või raamatupidamistarkvara tõenäoliselt paremaks tööriistaks.
Eelarve seadistamine ilma endale ebarealistlikku survet tekitamata
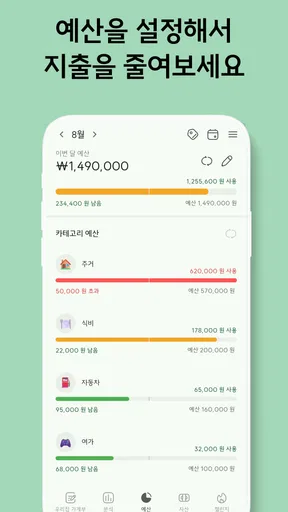
Eelarve funktsiooni kasutades soovitan alustada tegelikust käitumisest, mitte ideaalsest soovist. Kui kulutad tavaliselt toidule kindla summa, ära määra kohe väga väikest ülempiiri ainult selleks, et vaade näeks motiveeriv välja. Esimene eelarve võiks kirjeldada sinu praegust elu. Pärast paari jälgimisperioodi saad otsustada, kus on mõistlik kärpida ja kus oleks liiga range piir lihtsalt ebamugav.
Üks kasulik nüanss on eristada püsikulusid ja paindlikke kulusid. Eluasemega seotud makset ei saa samal viisil juhtida nagu väljas söömist. Kui mõlemad on ühesuguse tähelepanu all, võib eelarve anda vale signaali. Püsikulud näitavad, kui palju kuust on juba ette ära määratud; paindlikud kulud näitavad, kus sinu igapäevased valikud päriselt mõju avaldavad.
Samuti tasub olla ettevaatlik ebaregulaarsete kuludega. Sünnipäevad, hooldused, reisid ja hooajalised ostud ei pruugi igal kuul korduda, kuid need ei ole seetõttu olematud. Kui jätad need täiesti kõrvale, tundub tavaline kuu liiga optimistlik. Parem on neid eraldi jälgida või vähemalt märkida nii, et need ei segaks igapäevaste kulude võrdlust.
Rakenduse eelarvevaade on kõige kasulikum siis, kui vaatad seda enne ostuotsust, mitte ainult kuu lõpus. Kui märkad, et üks paindlik kategooria on juba suure osa oma piirist ära kasutanud, saad veel valida, kas jätkad samas tempos või muudad ülejäänud kuu plaane. See muudab eelarve tagantjärele aruandest praktiliseks otsustusvahendiks.
Kellele see sobib ja kellele mitte?
초록가계부 sobib inimesele, kes tahab oma rahaasju ise teadlikult kirja panna ja kellele ei ole probleem teha lühike sissekanne pärast ostu. See on eriti mõistlik valik paarile, kes vajab ühist majapidamisarvestust, kuid ei taha kohe kasutada keerulist finantsplatvormi. Samuti võib see sobida reisijale, kes soovib puhkusekulud tavapärasest eelarvest eraldi hoida.
See on hea variant ka neile, kes eelistavad telefoni ja arvuti kombinatsiooni. Telefon aitab kulud jooksvalt talletada, arvuti või Excel aga pikemaid andmeid rahulikult vaadata. Kui sinu jaoks on oluline vidin, ühine leibkonna ülevaade ja lihtne eelarve jälgimine, on need omadused sisulisemad kui uhke analüütika või suur hulk kõrvalfunktsioone.
Samas ei soovitaks ma seda inimesele, kes ootab pangakontode automaatset sünkroonimist või tahab, et rakendus teeks kogu töö tema eest. Käsitsi sisestamisega kaasneb vastutus: ununenud ost muudab kokkuvõtte ebatäpseks. Kui sul on palju kontosid, investeeringuid, laene või ettevõtlusega seotud kulusid, võib täiemahuline rahahaldur olla sobivam.
Samuti ei ole see tõenäoliselt parim valik neile, kes tahavad ainult ühekordset kulude kiiret jagamist sõprade vahel. Selle rakenduse mõte on pigem harjumus ja leibkonna järjepidev arvestus. Kui vajad ainult ühe reisi lõpus tasaarveldust, võib lihtsam jagamisrakendus olla kiirem.
Kuidas see erineb märkmikust, pangarakendusest ja Excelist?
Märkmik on paindlik, kuid selle nõrkus on hilisem otsimine ja võrdlemine. Üksikuid kulusid on lihtne üles kirjutada, kuid kuu lõpus tuleb summad käsitsi kokku lugeda. 초록가계부 annab sellele tegevusele kindlama struktuuri ning eelarve ja vidinate kasutamine aitab muuta sisestamise regulaarsemaks.
Pangarakendus on mugav, sest kontojäägid ja tehingud võivad olla ühes kohas. Kuid pangavaade ei pruugi kirjeldada sinu enda eelarvekategooriaid nii, nagu sa neid igapäevaselt mõtestad. Lisaks ei ole pangatehingu kirjeldus alati piisavalt selge. Siin on käsitsi arvestuse eelis: saad ise otsustada, millise tähenduse üks ost sinu majapidamises saab.
Excel on võimsam, eriti kui naudid valemeid, filtreid ja isiklikult kujundatud aruandeid. Selle hind on aga seadistamise ja hooldamise aeg. 초록가계부 jääb nende kahe vahele: see on struktureeritum kui märkmik ja kiirem kui oma tabeli ehitamine, kuid mitte nii paindlik kui inimene, kes oskab Excelis kogu süsteemi ise luua.
Minu hinnangul ei pea üks neist tööriistadest tingimata teisi täielikult asendama. Kõige mõistlikum töövoog võib olla igapäevaste ostude kiire sisestamine rakendusse ning pikema perioodi ülevaate tegemine arvutis või Excelis. Oluline on ainult see, et sul oleks selge, milline versioon on lõplik ja millal andmeid üle vaatad.
Versioon, hind ja praktiline alustamisplaan
Praegune versioon on 1.57.1 ning rakendus on saadaval tasuta. Play kaudu arveldamisel võivad rakendusesisesed ostud maksta 0,69 kuni 13,99 eurot. Mina ei käsitle tasulist osa automaatselt puudusena, kuid enne maksmist tasub enda jaoks sõnastada, millist probleemi soovid lahendada. Kui tasuta kasutus katab sinu vajaduse, ei ole põhjust lisavõimalusi lihtsalt harjumusest osta.
Alustamiseks teeksin järgmise rahuliku plaani. Esmalt vali üks arvestus, näiteks tavaline majapidamiskuu. Seejärel loo ainult need kategooriad, mida suudad selgelt eristada. Lisa esimene päris kulu ja kontrolli selle asukohta. Pärast paari päeva märgi ka sissetulek või muu vajalik raha laekumine. Nädala lõpus vaata, milline kategooria annab sulle kõige kasulikuma teadmise.
Teisel nädalal võiksid lisada eelarve ainult kõige olulisematele paindlikele kuludele. Ära püüa korraga kontrollida kõike. Kui vidin aitab sul meeles pidada, paiguta see avakuvale; kui see hakkab segama, eemalda see. Rakenduse tööriistad peaksid toetama sinu rutiini, mitte sundima sind kasutama viisi, mis tundub ebamugav.
Minu soovitus on anda rakendusele võimalus siis, kui tahad rahaasjadega alustada lihtsamalt, kuid järjepidevalt. See ei ole imeline automaatne finantsnõustaja ega asenda keerukamat raamatupidamist. Selle tugevus on palju tagasihoidlikum ja seetõttu ka praktilisem: ühine majapidamisraamat, selgemad kulud, kasutatav eelarve ning võimalus vaadata sama arvestust telefonis ja arvutis.
Lõppmuljena näen 초록가계부d hea valikuna inimesele või paarile, kes soovib muuta kulude ülesmärkimise igapäevaseks harjumuseks. Kui oled valmis ise sisestama ja oma kategooriad mõistlikult üles ehitama, võib see aidata teha esimese päriselt kasuliku sammu: näha mitte ainult seda, kui palju raha kulus, vaid ka seda, milliseid valikuid sinu kuu tegelikult sisaldas.
Plussid
- Reklaamideta kasutus muudab igapäevase sisestamise rahulikumaks.
- Lihtne kujundus sobib ka kasutajatele
- kes ei soovi keerulisi finantsrakendusi.
- Kulude ja tulude jälgimine aitab rahaharjumusi paremini mõista.
- Regulaarne kasutamine võib toetada eesmärgipärast säästmist.
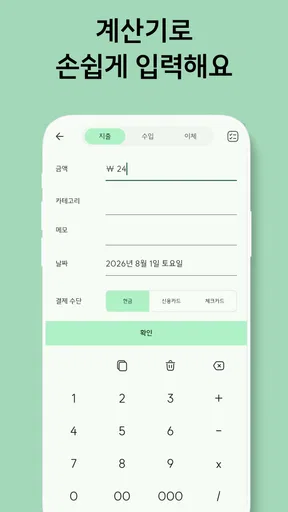
- Kiire sisestamine muudab väikeste ostude ülesmärkimise mugavaks.
Miinused
- Rakendus on peamiselt koreakeelne
- mistõttu võib kasutamine olla keeruline.
- Pangaautomaatsünkroonimine ei pruugi kõigi pankadega töötada.
- Täiustatud analüüsivõimalusi võib võrreldes konkurentidega olla vähem.
- Andmete varundamise ja seadmete vahelise sünkroonimise võimalused võivad olla piiratud.
- Kategooriate kohandamine ei pruugi sobida väga detailset eelarvet pidavatele kasutajatele.
Korduma kippuvad küsimused: 초록가계부 - 광고없는 가계부, 돈 모으는 최고의 습관
Mis rakendus on 초록가계부 – 광고없는 가계부 ja kellele see sobib?
초록가계부 on reklaamivaba eelarve- ja kulude jälgimise rakendus, mille eesmärk on aidata kasutajal oma rahaasjadest paremini ülevaadet saada ning kujundada regulaarse säästmise harjumust. See sobib eriti neile, kes soovivad igapäevaseid oste kiiresti kategooriatesse jaotada, jälgida kuu eelarvet ning võrrelda sissetulekuid väljaminekutega ilma liigsete lisafunktsioonide või reklaamideta.
Kas 초록가계부 võimaldab jälgida nii sissetulekuid kui ka kulusid?
Jah, rakenduse põhifunktsioon on sissetulekute ja väljaminekute käsitsi registreerimine. Kasutaja saab lisada tehingule summa, kuupäeva, märkuse ja sobiva kategooria, et hiljem näha, kuhu raha kõige rohkem kulub. Enne allalaadimist tasub arvestada, et automaatne pangakontoga sünkroonimine või tehingute importimine ei pruugi olla kõigis piirkondades ega kõigi pankade puhul saadaval.
Kas rakendus on tõesti reklaamivaba ja kas selle kasutamine on tasuta?
Rakenduse nimi rõhutab reklaamivaba kasutuskogemust, mistõttu ei tohiks tavapärase kulude sisestamise ja ülevaadete vaatamise ajal häirivaid reklaambännereid olla. Allalaadimise eel soovitan siiski kontrollida rakenduse ametlikku poelehte, sest tasuta põhiversioon, võimalikud rakendusesisesed ostud või tasulised lisafunktsioonid võivad eri versioonides muutuda. Samuti võivad tingimused Androidi ja iOS-i vahel erineda.
Kas 초록가계부 kaitseb minu finantsandmeid ja kas rakendus vajab tundlikke õigusi?
Eelarverakenduse kasutamisel tasub alati tähelepanu pöörata privaatsusele, sest sisestatud andmed võivad sisaldada tundlikku infot sinu kulutamisharjumuste kohta. Enne kasutamist kontrolli rakenduse privaatsustingimusi ning seda, kas andmed salvestatakse ainult seadmesse või sünkroonitakse pilve. Kui rakendus küsib ligipääsu kontaktidele, asukohale või muudele mittevajalikele funktsioonidele, tasub õigused hoolikalt üle vaadata ja anda ainult vajalikud load.
Kas 초록가계부 aitab päriselt raha säästa või on see ainult kulude märkimise tööriist?
Rakendus ei säästa raha automaatselt, kuid regulaarne kulude ülesmärkimine võib muuta rahakasutuse palju teadlikumaks. Kui sisestad kõik ostud järjepidevalt, saad märgata korduvaid väikeseid väljaminekuid, seada kategooriatele piiranguid ja jälgida, kas kuu eesmärgid on täidetud. Parima tulemuse saavutamiseks tasub rakendust kasutada iga päev ning kombineerida seda realistliku eelarve ja kindla säästmiseesmärgiga.


